El Gobierno nacional refuerza las auditorías en las universidades: la SIGEN exigirá controles sobre fondos, contrataciones, sueldos y títulos
La Sindicatura General de la Nación estableció nuevas pautas de fiscalización para las universidades nacionales, que deberán presentar sus planes de auditoría interna para 2027 antes del 31 de octubre. La Resolución 311/2026 pone el foco en la administración de recursos públicos, compras, contrataciones, personal, infraestructura y sistemas informáticos. También exige evaluar el estado de las rendiciones de fondos nacionales, identificando montos recibidos, utilizados, observados y pendientes de justificar. Las medidas alcanzan a las universidades de todo el país, incluida la Universidad Nacional de Formosa (UNaF).
La Sindicatura General de la Nación (SIGEN) dispuso nuevas pautas para fortalecer los mecanismos de auditoría interna en las universidades nacionales, mediante una resolución que establece prioridades de control sobre la administración de fondos públicos, las contrataciones, la gestión del personal y los procedimientos institucionales.
La medida fue formalizada mediante la Resolución 311/2026 , publicada en el Boletín Oficial, que aprobó lineamientos complementarios para la formulación, ejecución y seguimiento de los planes anuales de auditoría correspondientes al ejercicio 2027.
De acuerdo con la disposición, las unidades de auditoría interna de las universidades nacionales deberán presentar sus planes de trabajo antes del 31 de octubre de 2026 , utilizando el Sistema de Seguimiento de Acciones Correctivas (SISAC).
La normativa establece que las tareas de fiscalización deberán organizarse de acuerdo con los riesgos detectados en cada institución y con los antecedentes de control existentes.
La decisión adquiere relevancia porque apunta a examinar áreas sensibles de la administración universitaria, especialmente aquellas relacionadas con el manejo del presupuesto, los procesos de contratación y la rendición de recursos provenientes del Estado nacional.
Las universidades deberán identificar sus áreas de mayor riesgo
Uno de los principales cambios introducidos por la resolución es la exigencia de que las unidades de auditoría elaboren sus planes de trabajo sobre la base de una matriz de riesgos .
Esto significa que las tareas de control deberán priorizar aquellos procesos administrativos que presenten mayores posibilidades de irregularidades, debilidades de gestión o deficiencias en sus mecanismos de supervisión.
La SIGEN estableció que cada unidad deberá considerar las características particulares de la universidad en la que funciona.
Entre los factores que deberán evaluarse se encuentran la dimensión institucional, la estructura organizativa, la dispersión territorial, las actividades desarrolladas y la disponibilidad de recursos humanos y profesionales.
Por lo tanto, los planes no necesariamente serán idénticos en todas las universidades.
Cada institución deberá definir sus prioridades de acuerdo con sus características y con los riesgos identificados.
Presupuesto, compras, contrataciones y sueldos bajo control
La Resolución 311/2026 identifica una serie de áreas que deberán ser consideradas especialmente durante la planificación de las auditorías.
Entre las prioridades se encuentran:
-
Presupuesto y finanzas: procedimientos de administración, ejecución y control de los recursos.
-
Compras y contrataciones: mecanismos utilizados para adquirir bienes y contratar servicios.
-
Transferencias y convenios: gestión de fondos y compromisos asumidos mediante acuerdos institucionales.
-
Patrimonio e infraestructura: administración de bienes universitarios y procesos vinculados con obras e instalaciones.
-
Personal y haberes: procedimientos administrativos relacionados con los agentes y sus remuneraciones.
-
Tecnologías de la información y ciberseguridad: controles sobre sistemas informáticos y protección de la información.
-
Investigación y extensión: administración de los fondos destinados a esas actividades.
-
Integridad institucional: evaluación de los mecanismos de prevención y control.
-
Emisión y otorgamiento de títulos: revisión de los procedimientos administrativos que intervienen en la expedición de las certificaciones universitarias.
La normativa aclara que la inclusión de estas materias no implica que deba realizarse necesariamente una auditoría independiente para cada una.
La selección de los trabajos concretos dependerá de la evaluación de riesgos y de la capacidad operativa de cada unidad de auditoría.
Rendición de fondos nacionales: una evaluación obligatoria
Uno de los aspectos centrales de la resolución es la obligación de incorporar en todos los planes una evaluación del estado de las rendiciones de fondos ante la autoridad nacional competente.
Este relevamiento deberá permitir identificar con claridad qué recursos fueron recibidos por cada universidad, cuáles fueron aplicados y qué montos ya cuentan con sus correspondientes rendiciones.
También deberán registrarse las sumas observadas, los importes pendientes de rendición, los vencimientos y la documentación respaldatoria disponible.
El objetivo es disponer de información ordenada sobre la situación de las rendiciones y detectar posibles diferencias o asuntos pendientes de conciliación.
La normativa exige distinguir expresamente entre los datos que hayan sido verificados y aquellos que todavía requieran comprobaciones adicionales.
Esa diferenciación es importante porque permite evitar que una rendición pendiente de conciliación sea considerada automáticamente una irregularidad.
Asimismo, la SIGEN aclaró que la responsabilidad de elaborar y presentar las rendiciones continuará correspondiendo a las áreas y autoridades universitarias competentes.
Las unidades de auditoría deberán examinar el estado de esos procedimientos, pero no reemplazarán a los funcionarios responsables de ejecutarlos.
También se revisarán los circuitos administrativos de los títulos universitarios
Otro punto relevante de las nuevas pautas es la incorporación de los controles relacionados con la emisión y el otorgamiento de títulos.
La resolución contempla la evaluación de los procedimientos administrativos que intervienen en la expedición de diplomas y certificaciones académicas.
Esto incluye la posibilidad de examinar los mecanismos internos de registro, autorización, documentación y control que correspondan dentro de cada universidad.
Sin embargo, la norma no habilita a la SIGEN a sustituir las decisiones académicas de los órganos universitarios.
La revisión se limita a los procesos de gestión y administración.
El control del circuito administrativo de los títulos no equivale a una revisión del mérito académico de los graduados ni de las decisiones científicas o educativas de las universidades.
La distinción resulta fundamental para comprender los alcances de la disposición.
¿Qué implicancias tiene para la Universidad Nacional de Formosa?
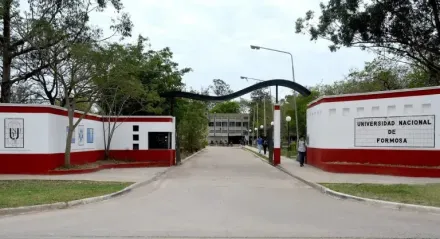
Las nuevas pautas tienen alcance nacional y, por lo tanto, también resultan relevantes para la Universidad Nacional de Formosa (UNaF) , en el marco de las obligaciones aplicables a su unidad de auditoría interna.
La institución deberá contemplar los criterios establecidos por la SIGEN al formular su planificación correspondiente a 2027.
En particular, la normativa vuelve relevantes los controles sobre presupuesto, contrataciones, personal, administración patrimonial, sistemas informáticos y rendición de fondos nacionales.
También incluye entre las materias que deben considerarse los procedimientos administrativos vinculados con el otorgamiento de títulos.
La disposición cobra especial interés en una universidad que ha atravesado controversias institucionales relacionadas con la integración de sus autoridades y decisiones de gobierno.
No obstante, la Resolución 311/2026 no constituye una auditoría específica contra la UNaF ni acredita irregularidades en su administración .
Se trata de una normativa general aplicable a las universidades nacionales.
Los controles concretos que se programen en Formosa dependerán de la evaluación de riesgos y de los antecedentes que considere su unidad de auditoría interna.
La SIGEN aclara que los controles deben respetar la autonomía universitaria
Uno de los puntos destacados del anexo de la resolución es el reconocimiento expreso de la autonomía y la autarquía universitarias.
La SIGEN estableció que las auditorías deberán concentrarse en los procesos de gestión y administración, sin reemplazar las decisiones de los órganos de gobierno de las instituciones.
Tampoco podrán utilizarse para evaluar el mérito académico o científico de sus actividades.
La distinción busca delimitar el alcance del control administrativo y financiero respecto de las competencias propias de las universidades.
En consecuencia, la nueva normativa no implica que el organismo nacional asuma la conducción de las instituciones ni que pueda decidir sobre cuestiones académicas reservadas a sus autoridades.
La fiscalización de los recursos públicos y el respeto por la autonomía universitaria son principios que deben aplicarse de manera conjunta.
Los informes y las observaciones deberán quedar registrados
La resolución también establece obligaciones relacionadas con el seguimiento de los resultados de las auditorías.
Los informes, las observaciones, las recomendaciones y las acciones correctivas deberán registrarse en el sistema SISAC, junto con la documentación respaldatoria correspondiente.
Este procedimiento permitirá mantener un seguimiento de los hallazgos y de las medidas adoptadas para corregir eventuales deficiencias administrativas.
El objetivo no se limita a identificar problemas, sino también a verificar que las instituciones implementen las recomendaciones que correspondan.
De esa manera, la planificación anual se vincula con un proceso de control y seguimiento de las decisiones administrativas.
El 31 de octubre vence el plazo para presentar los planes de auditoría
Las unidades de auditoría interna tendrán tiempo hasta el 31 de octubre de 2026 para presentar sus planes correspondientes al ejercicio 2027.
La fecha constituye el primer compromiso concreto establecido en la disposición.
A partir de esa planificación, cada universidad deberá organizar sus tareas de control conforme a los lineamientos generales de la SIGEN y a las prioridades específicas determinadas por su evaluación de riesgos.
La normativa apunta a mejorar la trazabilidad de los recursos públicos y fortalecer los mecanismos institucionales de prevención y detección de deficiencias administrativas.
Más controles sobre el dinero público y mayores exigencias de transparencia
La Resolución 311/2026 incorpora nuevas exigencias de planificación y seguimiento para las unidades de auditoría interna de las universidades nacionales.
Su importancia radica en que establece prioridades sobre áreas particularmente sensibles: presupuesto, compras, contrataciones, sueldos, patrimonio, sistemas informáticos y rendición de fondos.
También contempla controles administrativos sobre los procedimientos de emisión de títulos y exige documentar los resultados de las auditorías y las medidas correctivas.
El punto central es que las universidades deberán contar con planes de control fundamentados en riesgos y con una evaluación del estado de las rendiciones de recursos nacionales.
Para la Universidad Nacional de Formosa, como para las demás instituciones alcanzadas, la disposición representa una obligación de planificación y una oportunidad para fortalecer sus mecanismos de transparencia administrativa.
La eficacia de las nuevas pautas dependerá de la calidad de las auditorías que se programen, de la documentación que se examine y del seguimiento que reciban las observaciones.
La autonomía universitaria no elimina la obligación de rendir cuentas sobre los recursos públicos, del mismo modo que el control financiero no habilita a interferir en las decisiones académicas. Ese equilibrio constituye uno de los ejes fundamentales de las nuevas disposiciones de la SIGEN.


